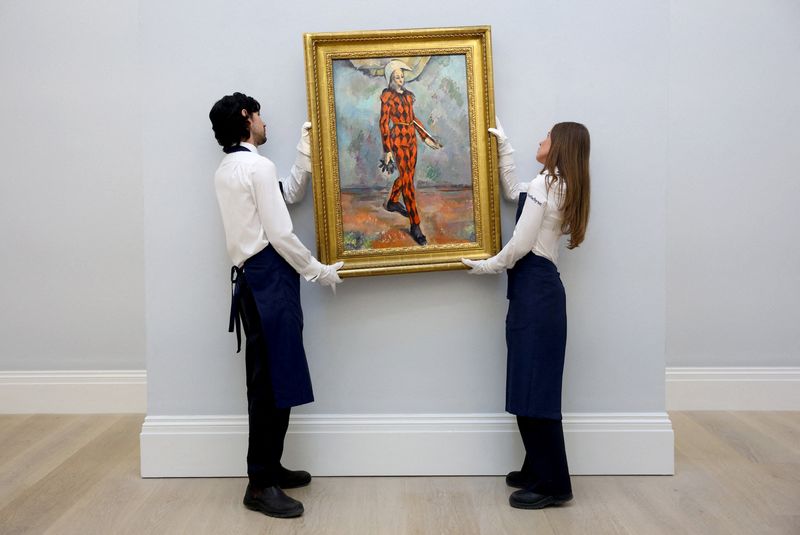
El Cézanne de la familia argentina Blaquier-Arrieta, Arlequin, todavía no fue vendido: Sotheby’s lo presentó recientemente y su subasta está programada para el 18 de noviembre de 2026 en Nueva York, dentro de la venta de la colección Blaquier-Arrieta. La obra tiene una estimación cercana a los 120 millones de dólares y es el único de los cuatro grandes arlequines de Cézanne que permanece en manos privadas; si alcanza esa cifra, podría establecer un nuevo récord de subasta para el artista. La colección completa reúne doce obras de figuras como Van Gogh, Cézanne, Monet, Renoir, Degas, Gauguin y Pissarro, y está estimada en aproximadamente 450 millones de dólares.
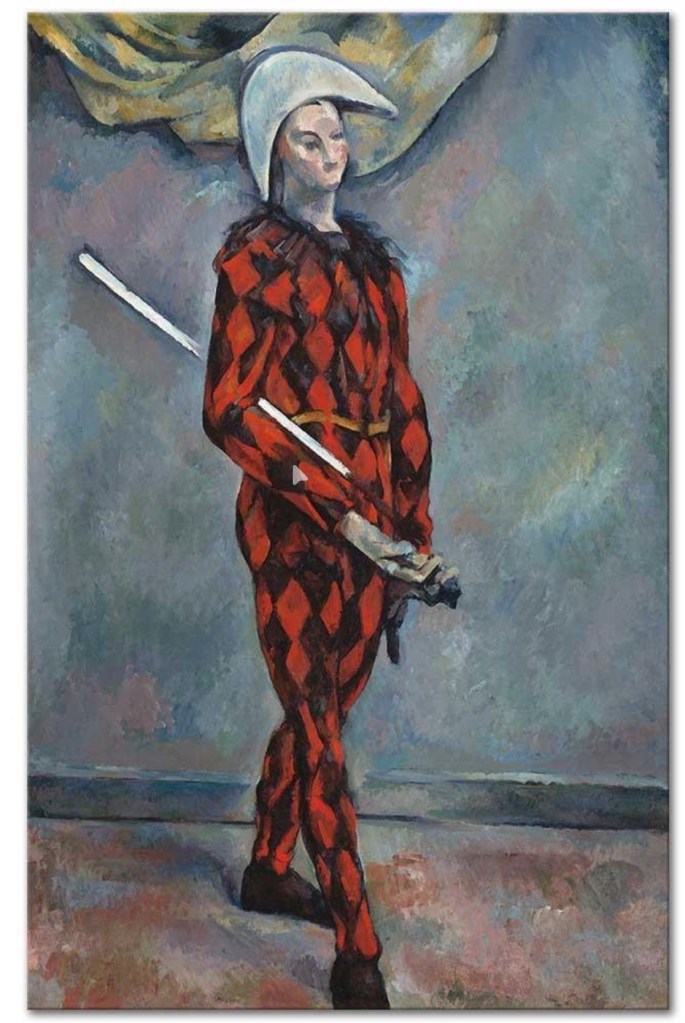
El conflicto aduanero por la salida de las obras de la colección Blaquier-Arrieta no terminó con una sentencia que estableciera que la operatoria original había sido plenamente regular. La familia impugnó la multa de aproximadamente $7.350 millones aplicada por la Aduana y, posteriormente, se acogió al régimen de regularización previsto por la Ley 27.743, sancionada en 2024. Como consecuencia de esa adhesión, la sanción quedó sin efecto y se extinguió la acción administrativa, de modo que el expediente dejó de representar un obstáculo para la circulación y eventual venta de las obras. En términos prácticos, esto permitió que la colección pudiera salir al mercado internacional y llegar ahora a Sotheby’s; pero jurídicamente el punto es más sutil: el conflicto se extinguió por una vía de regularización fiscal y administrativa, no porque un tribunal hubiera dictado una sentencia definitiva estableciendo que la conversión de la exportación temporaria en definitiva había sido correcta desde el comienzo.
Peligros para el Futuro Comprador
Para un futuro comprador del Cézanne, la situación es hoy considerablemente más segura que durante el conflicto aduanero, pero no completamente neutra. La controversia argentina parece haber sido una infracción vinculada al régimen de exportación temporaria y no una disputa sobre la propiedad de la obra, y la acción administrativa habría quedado extinguida al acogerse la familia al régimen previsto por la Ley 27.743. Eso reduce mucho el riesgo de que el comprador herede aquella responsabilidad o la multa, pero no elimina la necesidad de una due diligence exhaustiva. En una operación de alrededor de 120 millones de dólares, el comprador y sus abogados van a exigir todo el expediente argentino, las autorizaciones de exportación, las constancias de cierre de la causa, la inexistencia de embargos o reclamos pendientes y garantías contractuales fuertes por parte del vendedor. El principal riesgo residual no parece ser hoy la pérdida inmediata de la obra, sino un riesgo jurídico-reputacional sobre su provenance: cualquier ambigüedad en la documentación podría influir en el precio, el seguro, futuros préstamos a museos o una eventual reventa.
La Mayor Colección a la Venta Hoy Exportada con una Argentinada
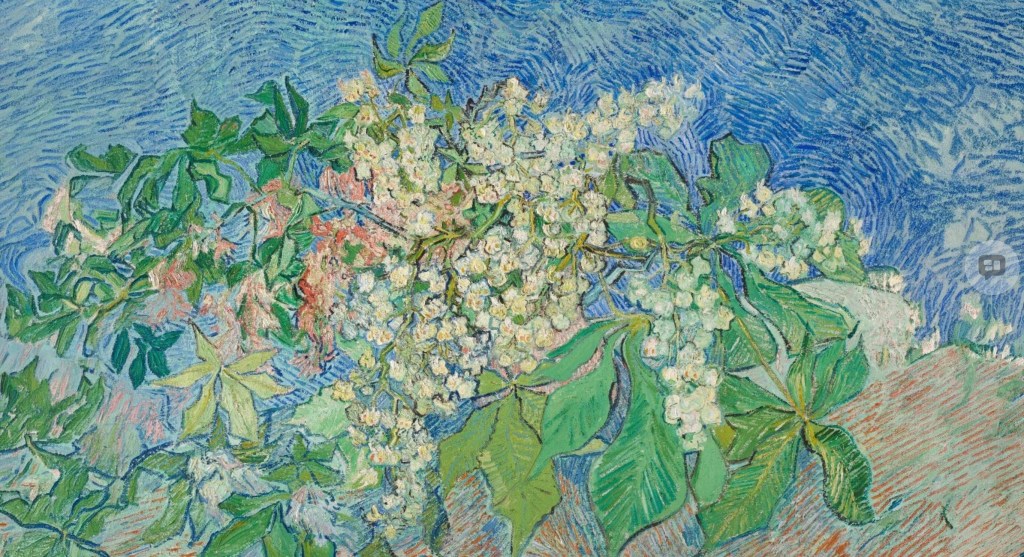
Once cuadros salieron de la Argentina en 2019 con una autorización que exigía su regreso. No regresaron. En agosto de 2026 varios de ellos encabezan la consignación más valiosa de la temporada internacional, estimada en 450 millones de dólares. Entre un hecho y el otro falta un documento.
La tesis es ésta: la ilegalidad posible del caso Blaquier no se juega en la venta de un Van Gogh, se juega en que la vía temporaria funcionó como el procedimiento exacto para evitar el único instrumento que el Estado argentino todavía conservaba para retener la obra —la licencia con valuación jurada y opción de compra—, y en que la infracción resultante habría sido extinguida por un acto administrativo que nadie identificó, nadie fechó y nadie fundó.
De ahí se sigue la impronta que organiza todo el desarrollo: la operación puede ser ilegal en tres momentos distintos, y sólo el primero pertenece a la familia.
El argumento, en tres planos
Primer plano — la salida (2019). El Código Aduanero establece que la exportación temporaria somete la mercadería, desde el momento mismo de su salida, a la obligación de reimportarla antes del vencimiento (art. 349). La conversión en definitiva debe tramitarse ante el servicio aduanero, cumplir las condiciones de la destinación definitiva y satisfacer los tributos (art. 363). El vencimiento sin retorno configura la infracción del art. 970 —multa de una a cinco veces los tributos, con un piso del treinta por ciento del valor en Aduana— y hace nacer el hecho imponible de la exportación para consumo (art. 370). La Aduana no necesitaba probar dolo, robo ni falsificación. Le bastaba con acreditar la destinación, el plazo y la ausencia de reimportación.
Segundo plano — la declaración patrimonial. La misma obra que atravesó la frontera “sin valor comercial” figuraba ante el fisco por cantidades del orden de 0,01 pesos, mientras la AFIP proyectaba diferencias superiores a 15.000 millones de pesos por Bienes Personales y Aporte Solidario sobre un conjunto que habría alcanzado los 900 millones de dólares. Este plano tiene sujetos, hechos y reglas propias, y sobrevive con independencia del primero.
Tercer plano — el perdón (julio de 2026). Todo acto administrativo requiere competencia, causa, objeto, procedimiento, motivación y finalidad (Ley 19.549, art. 7). La ausencia de motivación no constituye un defecto estético: impide el control judicial y habilita la nulidad (art. 14). Una resolución que deja sin efecto una multa de miles de millones debe explicar por qué el art. 970 no resulta aplicable, qué ocurrió con la obligación de retorno, cuándo se convirtió la destinación, qué valor se tomó y qué tributos se pagaron. Mientras esa explicación permanezca inédita, la ilegalidad posible se desplaza desde el particular hacia el Estado.
I. La vía que se eligió y la vía que se evitó
Aquí está el núcleo del caso, y conviene decirlo con precisión porque la precisión lo agrava.
En 2019, la familia Blaquier contaba con una vía perfectamente legal para exportar las obras de manera definitiva. La Ley 24.633, reformada por el Decreto 27/2018 y la Ley 27.444, exigía para las obras de artistas fallecidos hacía más de cincuenta años una licencia de exportación. Van Gogh murió en 1890; Cézanne en 1906; Gauguin en 1903; Degas en 1917; Renoir en 1919; Monet en 1926. Todos los cuadros pertenecían inequívocamente a esa categoría.
Esa licencia hacía tres cosas. Individualizaba cada obra. Incorporaba la valuación declarada por el propio solicitante. Y habilitaba la única facultad que le quedaba al Estado: la opción de compra, ejercible por la Nación o por un tercero residente en la Argentina, al precio que el propietario hubiera declarado.
La familia eligió la exportación temporaria. Esa elección evitó la licencia, evitó la individualización pública ante la autoridad cultural, evitó la declaración de valor que habría fijado el precio de una eventual retención y evitó la opción de compra. La vía temporaria estaba además exenta de las garantías que el régimen exige normalmente a las destinaciones suspensivas. El Estado otorgó confianza a cambio de una sola contraprestación: el retorno de la mercadería. El retorno no ocurrió. La familia comunicó que las obras permanecerían en el exterior.
Ahí aparece el punto que el periodismo cultural no está formulando. Si la vía temporaria se usó para evitar la vía definitiva, y el incumplimiento de la temporaria produjo el mismo resultado material que la definitiva —la obra afuera, para siempre—, entonces el régimen no fue simplemente incumplido. Fue instrumentado. El particular obtuvo la salida sin someterse a la condición que el Estado había puesto para autorizarla. Ésa es la operación que el art. 970 sanciona, y ésa es la razón por la que la sanciona: si el incumplimiento pudiera convertir retroactivamente una destinación en la otra, la distinción entre ambas desaparecería del ordenamiento.
Existe además un plano infraccional: el art. 954 del Código Aduanero sanciona la declaración inexacta cuando produce o pudiera producir una diferencia de tributos o un perjuicio fiscal. La reforma de 2018 llegó a exceptuar a la Aduana de la verificación e inspección previa de las piezas, y estableció que el valor sería el comunicado por el solicitante mediante declaración jurada. Cuando el Estado renuncia a tasar y confía en el declarante, la falsedad deja de ser un detalle administrativo y ataca el presupuesto mismo del régimen. Si la valuación declarada en 2019 resultara sustancialmente inconsistente con el patrimonio real de las obras, el problema excedería el art. 970. No consta que ese encuadre haya sido invocado. Lo señalo como línea de investigación, no como hecho.
II. La distancia entre las tres valuaciones
La obra valía un centavo frente al impuesto, carecía de valor comercial frente a la Aduana y vale doscientos millones frente a Sotheby’s.
El valor de una pintura admite funciones distintas según el instrumento: una póliza de seguro, un impuesto patrimonial, una declaración aduanera y una estimación de subasta responden a criterios diferentes. Ninguna diferencia metodológica razonable convierte doscientos millones de dólares en un centavo.
“Sin valor comercial” significa que no hay compraventa en esa operación, y una obra prestada a un museo atraviesa fronteras sin producir ingreso de divisas. La expresión, por sí sola, no prueba nada. El problema no nació en la declaración. Nació en el vencimiento.
III. El dato nuevo: la colección ya se estaba liquidando
Christie’s ya había manejado varias obras Blaquier, incluida la pieza mayor de la colección: el retrato Zouave (1888) de Van Gogh, vendido de manera privada por alrededor de 190 millones de dólares. Dos pinturas menores de Paul Signac se vendieron en esa casa en noviembre pasado, y Christie’s obtuvo además la consignación de la platería familiar, estimada entre 15 y 20 millones de dólares, con subasta prevista en Londres para diciembre.
La consecuencia analítica es directa. La consignación de Sotheby’s no inaugura la dispersión de la colección: la corona. La liquidación venía ocurriendo en el mercado internacional, por vías privadas y públicas, mientras el expediente aduanero permanecía abierto en la Argentina. La familia no estaba conservando obras en un depósito luxemburgués a la espera de una definición jurídica. Estaba vendiendo.
IV. El decreto de Milei no borra el pasado
En noviembre de 2024, el Decreto 1037 proclamó la libre circulación de obras. Eliminó la distinción de los cincuenta años, suprimió la licencia para grandes maestros, derogó el consejo consultivo y quitó todo límite cuantitativo. Los fundamentos sostuvieron que la opción de compra lesionaba el derecho constitucional de propiedad y que resultaba arbitrario presumir importancia cultural por la muerte del autor.
En materia sancionatoria rige la retroactividad de la ley más benigna. La defensa dirá que la conducta dejó de ser infracción. El argumento choca con el texto de la propia norma. El Decreto 1037 conservó la exportación temporaria y reguló expresamente su plazo máximo en cinco años, prorrogable una sola vez. La desregulación facilitó la salida definitiva y mantuvo intacta la obligación de retorno de las salidas temporarias. Una cosa es sostener que en 2026 los herederos pueden exportar un Cézanne libremente. Otra es sostener que en 2019 podían pedir una autorización temporal, omitir su cumplimiento y beneficiarse seis años después de una reforma que nunca abolió la temporalidad. Cualquier resolución que haya extinguido la multa invocando el decreto debe explicar precisamente ese punto. Es el punto que el mercado no va a formular.
V. El acto de julio existe como rumor de mercado
Artnet informa que el asunto se resolvió en julio, cuando las autoridades dejaron sin efecto la sanción propuesta, según una persona familiarizada con el caso. La formulación importa: sanción propuesta, fuente anónima, sin resolución identificada, sin expediente, sin autoridad, sin fecha exacta, sin fundamentos.
El resto de la prensa internacional replicó a Artnet. ARTnews afirma que la cuestión se resolvió el mes pasado y que la quita de la penalidad despejó el camino para incluir varias de esas obras en la venta, atribuyendo la información a la misma nota. La multiplicación de titulares no multiplica las fuentes. Hasta hoy existe un solo testimonio anónimo, citado sucesivamente.
Entre “la multa fue anulada” y “la exportación fue declarada plenamente regular” hay una distancia enorme. No sabemos si la familia fue absuelta, si la Aduana desistió, si se aceptó tardíamente una conversión, si se aplicó una norma más benigna, si hubo acuerdo, si operó una prescripción o si la sanción cayó por un defecto procesal. Tampoco sabemos qué ocurrió con el reclamo impositivo, que tiene vida propia: dejar sin efecto una multa del art. 970 no cancela una determinación de oficio, ni intereses, ni una medida cautelar fiscal.
Por eso el acto de julio resulta más importante que la multa de 2023. Si existe una resolución fundada que verificó la procedencia de la conversión o los errores del sumario, Sotheby’s podrá sostener que el antecedente fue regularizado y la discusión se desplazará al terreno político. Si el acto carece de motivación suficiente, aplica retroactivamente una desregulación que no corresponde o perdona selectivamente una infracción de enorme valor, entonces el problema es de legitimidad administrativa y posiblemente de nulidad.
VI. Sotheby’s como segunda aduana
Una infracción aduanera no convierte una pintura en obra robada. Las piezas pertenecían a la familia antes de salir, y el incumplimiento de la destinación no transfirió la propiedad al Estado argentino. Esto explica por qué una casa internacional puede aceptar la consignación conociendo el antecedente.
La posibilidad jurídica de vender deja intacta la cuestión de la procedencia. Sotheby’s debe practicar controles sobre titularidad, autenticidad, procedencia, restricciones de exportación, sanciones económicas, lavado de activos y reclamos de terceros. La casa ofreció una garantía considerable para ganar la colección frente a Christie’s y declinó hacer comentarios. El silencio no reduce la exposición: la nota que revela la consignación contiene la historia de la exportación irregular. El desconocimiento ya no está disponible como defensa.
Como mínimo, Sotheby’s debería tener en su poder la destinación temporal de 2019, las licencias o avisos originales, la fecha de vencimiento, toda solicitud de prórroga o conversión, la resolución que impuso o propuso la multa, la decisión de julio de 2026 y la constancia de que esa decisión se encuentra firme. Debería además determinar quién era propietario de cada obra al momento de la exportación, quién heredó el título y qué sociedad actuó como exportadora. “La familia” carece de precisión jurídica: una sucesión, cinco herederos, sociedades patrimoniales y una empresa exportadora tienen responsabilidades diferentes.
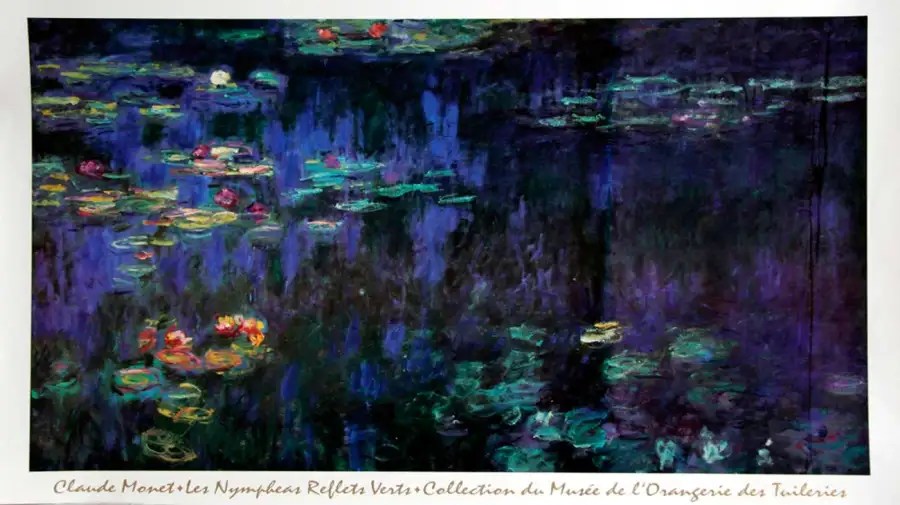
Y debería individualizar. Resta aclarar si dos Monet llegarán al martillo; al momento de la multa, La Nación informó que el envío incluía un Nymphéas de 1904 valuado en 50 millones de dólares y otro de 1908 en 42 millones. Un expediente aduanero no se refiere a “la colección Blaquier” como entidad cultural abstracta. Se refiere a mercaderías concretas, con autor, título, medidas, soporte, número de inventario y documentación de salida.
El catálogo funcionará como una segunda aduana. Allí las pinturas atravesarán la frontera simbólica entre el bien cuestionado y la obra maestra consagrada. Adjudicadas a compradores distintos, trasladadas a depósitos distintos y protegidas por jurisdicciones nuevas, cualquier reclamo argentino se vuelve fragmentario, costoso y tardío.
VII. La colección como secreto de clase
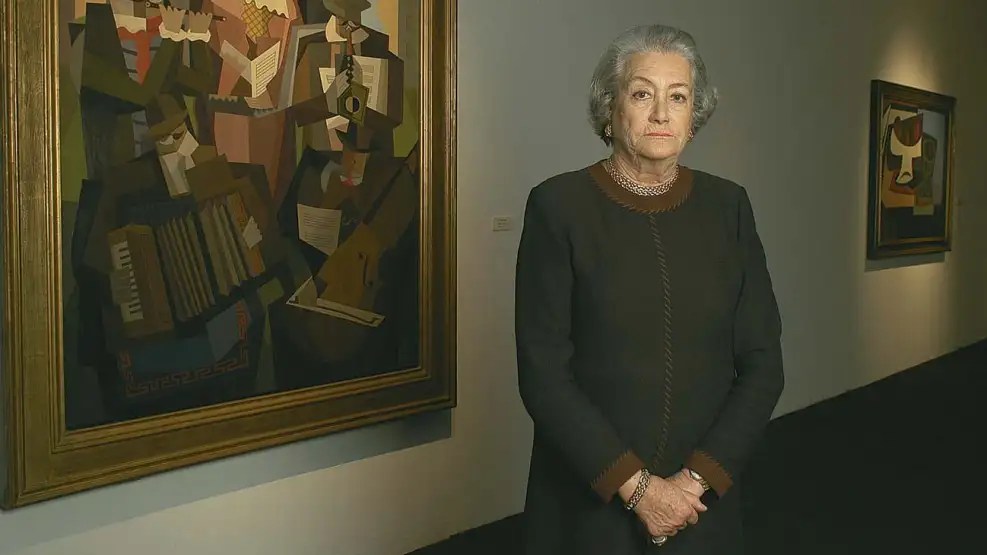
Nelly Arrieta fue presentada durante décadas como mecenas, fundadora de la Asociación de Amigos del Museo Nacional de Bellas Artes y propietaria de la mayor colección privada argentina. A diferencia de Amalia Lacroze de Fortabat o Eduardo Costantini, los Blaquier no construyeron un museo ni sostuvieron una política de préstamos. La colección produjo prestigio mientras su contenido permanecía inaccesible. Las obras integraban el relato cultural argentino sin ingresar nunca en su esfera pública.
Carlos Pedro Blaquier presidió Ledesma entre 1970 y 2013 y murió sin enfrentar juicio por las acusaciones vinculadas a la Noche del Apagón. Ningún tribunal puede confiscar un Van Gogh por lo que hizo en vida Carlos María Blaquier, su dueño. El mercado, sin embargo, tampoco puede presentar estas pinturas como si la riqueza que las reunió careciera de legitimidad. La procedencia comprende transmisiones de propiedad y comprende también las condiciones materiales que hicieron posible la acumulación. Sin embargo, como dije arriba, existen serios problemas potenciales y reputacionales.
Sotheby’s, y algunos medios de derecha argentinos, convertirán esa historia en una narración del buen gusto de la nostálgicamente añorada oligarquía. argentina: el ojo extraordinario de Nelly Arrieta, décadas de búsqueda de obras en diferentes remates internacionales, un homenaje a ella en la Frick Collection, obras guardadas «amorosamente» sin mostrar al público. El mercado necesita transformar capital en sensibilidad. De Ledesma quedará sólo el refinamiento y no del azúcar. De la dictadura quedará una frase al margen, si es que queda. De la Aduana quedará una nota de procedencia cuidadosamente redactada, si queda algo. Pero el fantasma de la complicación de la exportación es una mancha concreta sobre la venta y el futuro comprador.
VIII. Lo que hay que exigir
El Estado argentino debería publicar el expediente o, como mínimo, la resolución definitiva. ARCA debería informar el estado del procedimiento aduanero y de las determinaciones impositivas. La Secretaría de Cultura tendría que identificar las once obras y aclarar bajo qué documentación salieron. La Procuración del Tesoro debería evaluar si subsisten créditos o acciones. La Unidad de Información Financiera tendría que revisar el circuito económico de la venta, no porque toda fortuna sea sospechosa, sino porque la diferencia entre los valores declarados y los precios esperados constituye un indicador objetivo que exige explicación.
La desregulación tiene una defensa atendible. Un sistema burocrático bloquea exposiciones, castiga artistas, desalienta importaciones y convierte cada traslado en un laberinto. La protección cultural también funciona a veces como nacionalismo vacío: el Estado impide que una obra salga mientras carece de recursos para comprarla, exhibirla o conservarla. Ninguno de esos argumentos justifica que una familia poderosa obtenga una autorización temporal y decida después qué parte de la obligación considera vigente. La libertad de circulación requiere reglas confiables. Cuando sólo los pequeños operadores cumplen y los grandes regularizan retrospectivamente, el nombre correcto de esa asimetría es privilegio.
Cierre
En 2023 el Estado argentino afirmó que once obras habían salido temporariamente, que sus propietarios incumplieron la obligación de devolverlas y que correspondía una multa de 7.350.469.600 pesos. En agosto de 2026 el mercado anuncia que varias de esas mismas obras se venderán por hasta 450 millones de dólares, y una fuente anónima asegura que el problema se resolvió durante julio.


Deja una respuesta